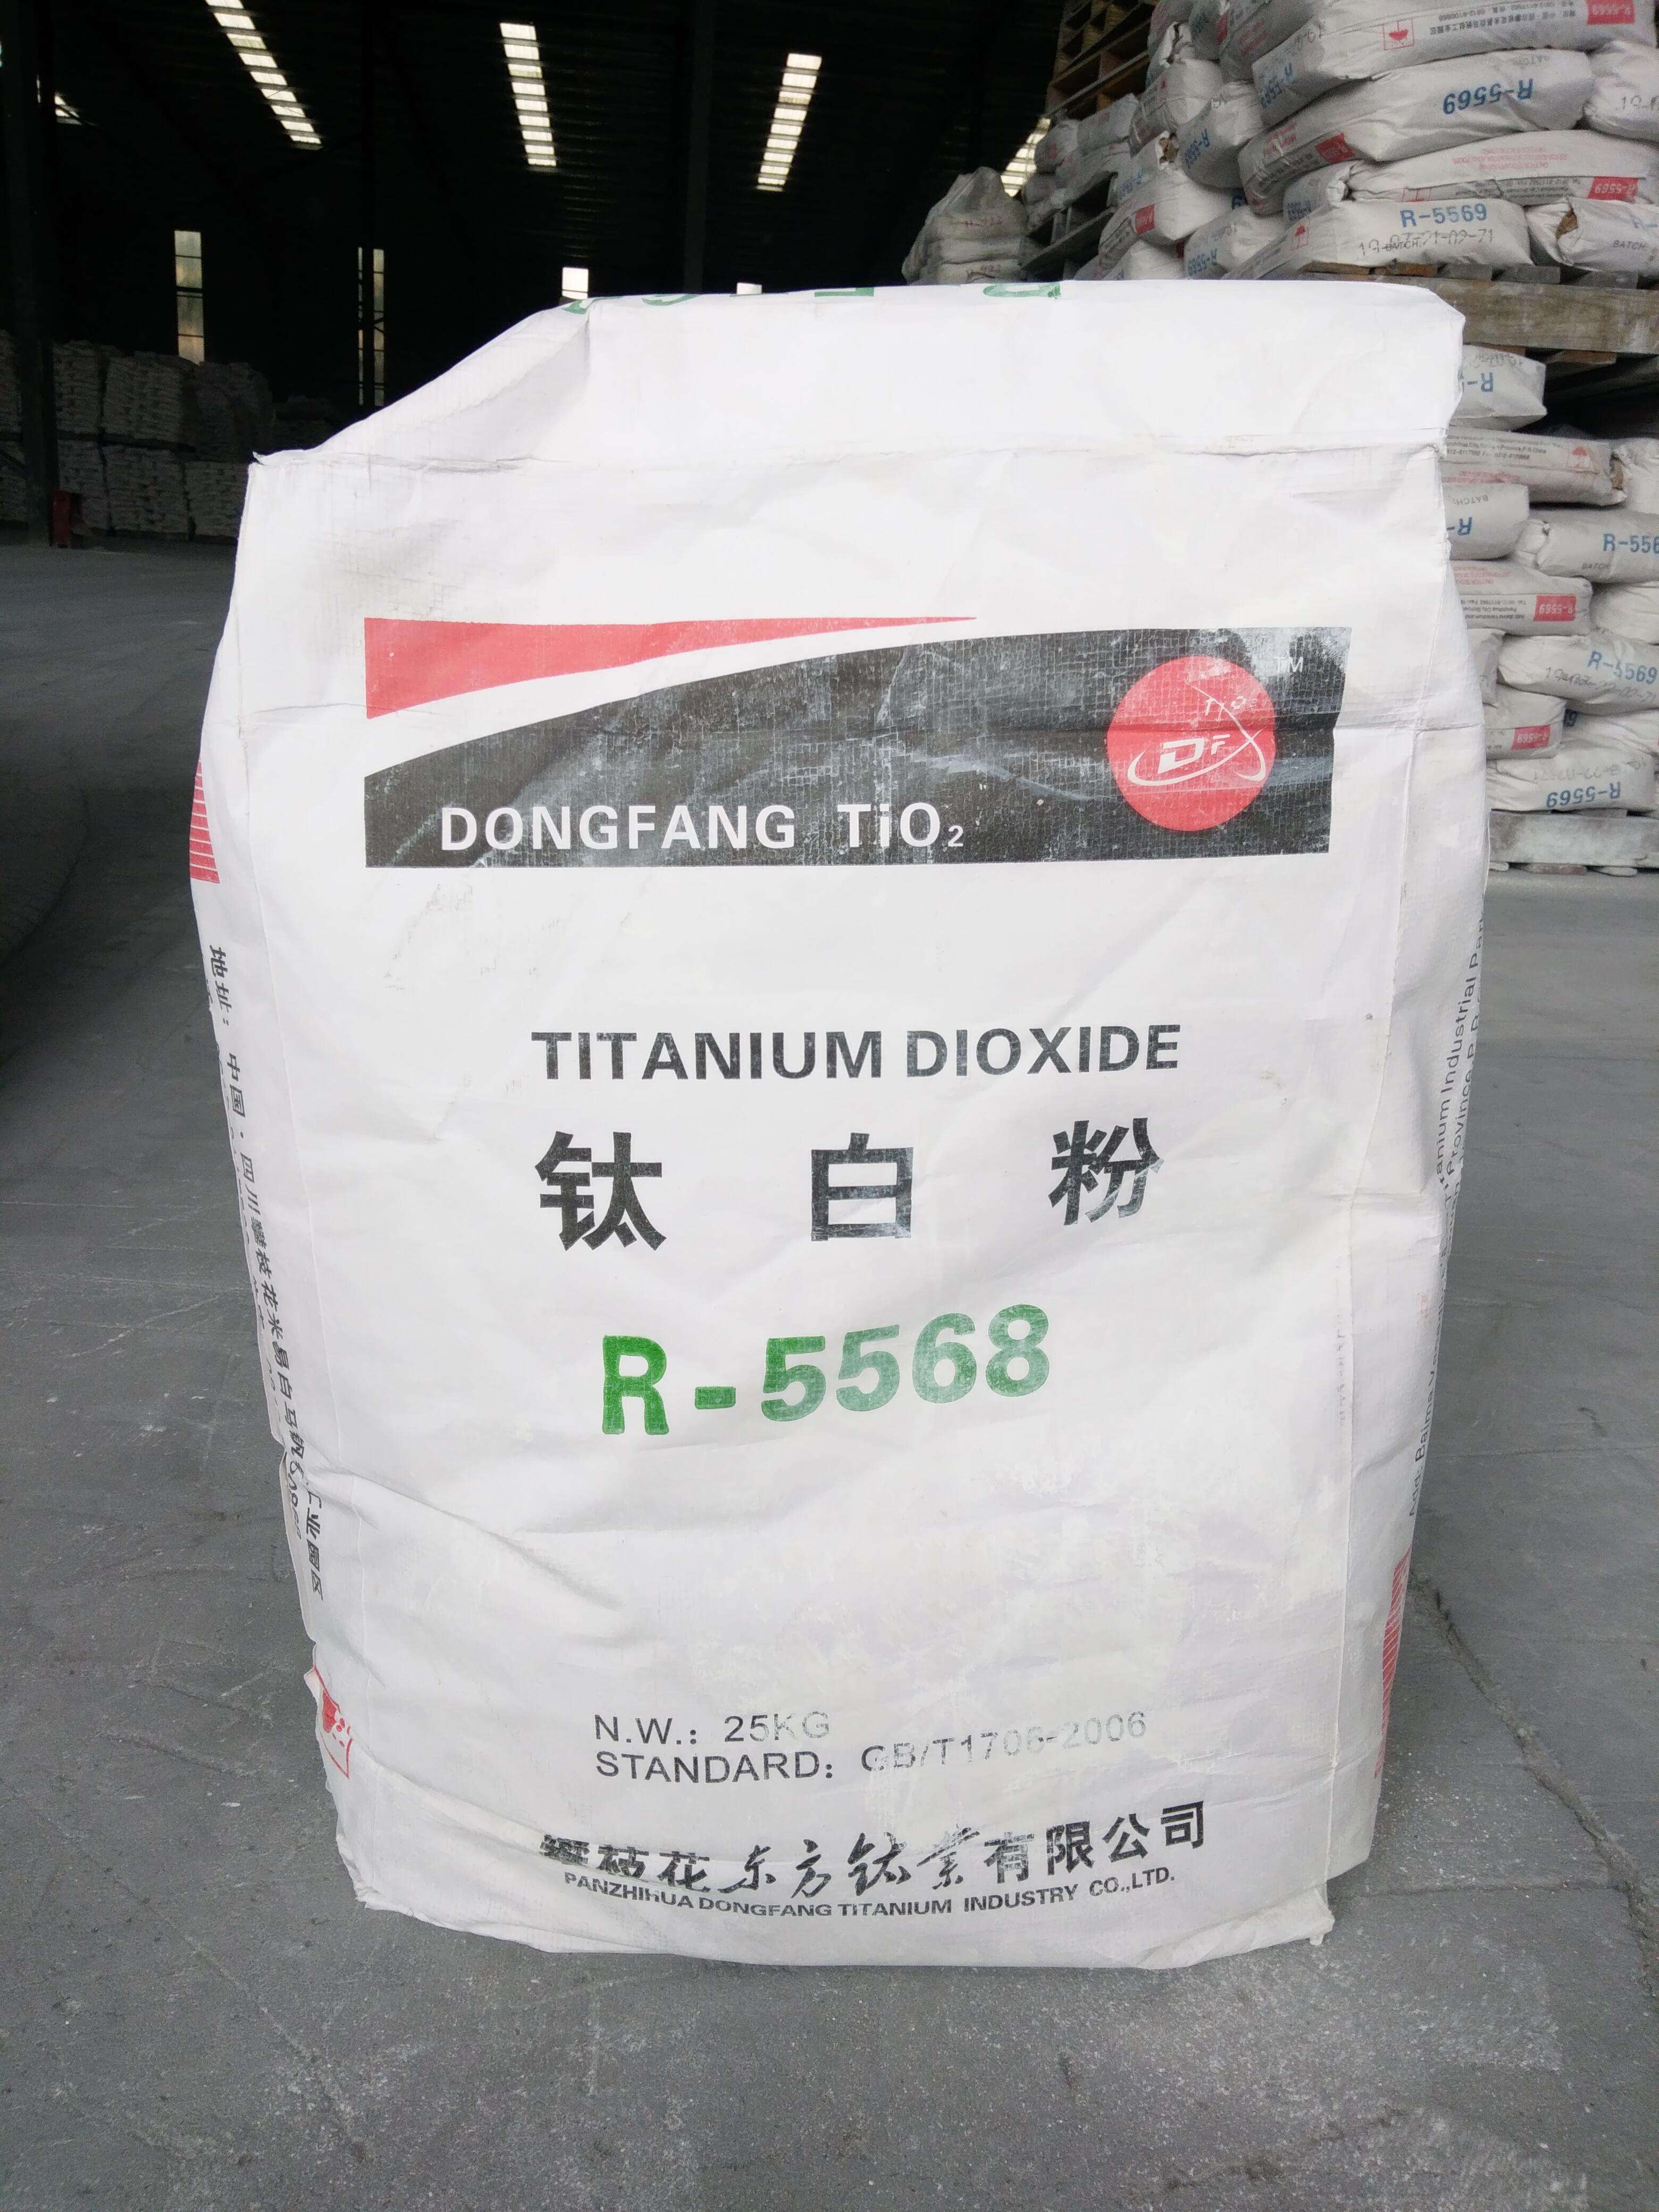
今年の初め以来、二酸化チタンは大幅な価格上昇の波に見舞われています。
6月9日、二酸化チタンの国内価格は約1万6700元で、年初に比べて約25%上昇した。市場の二酸化チタン企業14社も同時に価格引き上げを求める書簡を送り、同期間中に国内市場では1トン当たり1000元の値上げ、国際市場では1トン当たり150ドルの値上げが行われた。
6月初旬以来、二酸化チタン生産会社10社以上が集中的な値上げ通知を発行しており、市場の懸念は、深刻な不動産調整と下流需要の持続的弱さを背景に、なぜ二酸化チタンが「トレンドに反して上昇」するのかという中核問題に直接焦点を当てている。
01. 二酸化チタン: コーティングに頼らない「工業用 MSG」
二酸化チタンは、二酸化チタン (TiO) の化学組成を持ち、現在世界で最も性能が高く、最も広く使用されている白色無機顔料です。その白色、強力なカバー力、優れた着色力、安定した化学的性質、および非毒性の特性により、「工業用グルタミン酸ナトリウム」として知られています。
産業チェーンの観点から見ると、コーティングは二酸化チタンの最大の消費者輸出品であり、総需要の 60% 以上を占めています。ルチルおよびアナターゼ二酸化チタンは、コーティング配合物の「母色」です。建物の外装の美しさ、高級自動車塗装の光沢、家具や木材の塗装の均一性など、すべては白色着色ベースとして二酸化チタンに依存しています。機関の予測によると、塗料業界の消費シェアは、2026年から2030年にかけてさらに59.1%から62.2%に増加すると予想されており、これは主に水性塗料や粉体塗料などの環境に優しい高性能製品から二酸化チタンの品質要件が継続的に改善されていることが原動力となっています。
プラスチックは二酸化チタンの 2 番目に大きな応用分野であり、消費量の約 24% ~ 25% を占めています。電子機器や電気の筐体から自動車の内外装部品、日用プラスチック製品から食品包装フィルムに至るまで、二酸化チタンはプラスチック製品に白地を与え、耐候性を高めます。エンジニアリングプラスチックや変性プラスチックの自動車分野やエレクトロニクス分野への普及が加速し、需要は緩やかな成長傾向を維持しています。
また、製紙業界での消費が約8~10%を占めています。二酸化チタンは主に印刷用紙、化粧紙、特殊紙などに使用され、紙の光沢度、不透明度、印刷適性を向上させます。
前述の「3 本柱」に加えて、インク、化粧品、食品添加物などのサブセクターも二酸化チタンの構造的な成長をもたらしています。インキでは、二酸化チタンはその優れた被覆力と着色力により、高級印刷インキや白インキの中心材料となっています。化粧品業界における日焼け止め効果や美白効果に対する需要も依然として高いです。
02.「時流に逆らう」の素顔
2026年の二酸化チタン市場の需給パターンを定義するなら、それは「量の価格の乖離、構造的なミスマッチ」となるでしょう。
供給側では、厳格な環境管理策をきっかけに生産能力の再構築が行われています。 2026年以降、環境政策の強化が続き、エネルギー消費管理が常態化し、ラインあたり5万トン未満の非効率な硫酸生産能力により撤退が加速している。全国的に見て、硫酸法二酸化チタン製造装置(共生産プロセスを除く)は複数の省の制限カタログに含まれており、この政策は2026年1月24日に正式に発効する予定である。金浦チタン工業の総生産能力の約50%を占める年間8万トンの生産能力が完全に停止された。海外の大手企業も縮小を加速しており、テノは中国福州の生産能力を停止し、世界の高コストの古い生産ラインは一元的な整理期間に入っている。
国内二酸化チタン産業全体の稼働率は約70%と近年比較的低い水準にあり、短期的には大幅な生産増加の余地はありません。ほとんどの企業が早期注文を実行しており、新製品の供給は逼迫している。
需要面では「氷と火の二つの世界」の光景が見られる。コーティングは二酸化チタンの最大の下流として需要の60%以上を占めていますが、現在建築用コーティングの不況の「氷の終焉」にあります。 2026年第1四半期、不動産業界の新築・竣工面積は底入れが続き、中小の塗装企業からの受注は減少する。全体のコーティング施工率は60%未満であり、端末需要の解放が不十分である。
プラスチック業界も二重の圧迫に直面している。家電製品や自動車の軽量化による需要の増加が、下流製品企業の在庫削減サイクルと不十分な高コスト伝送能力によって相殺され、その結果、需要の伸びが鈍化している。
全体として、2026 年上半期の二酸化チタンの需要と供給のロジックは、次の一文に非常に凝縮されています。「供給は縮小しているが、需要は冷え込んでいる。価格上昇は需要ではなくコストによって引き起こされている」
03. 二酸化チタンの価格を押し上げる「本物のエンジン」
需要と供給の不一致を理解すると、二酸化チタンの実質的な価格上昇の背後にある「パスワード」が理解できるようになります。価格上昇の背後にある中心的な原動力は、需要側の在庫を補充する熱意ではなく、コストの大幅な増加によるものです。原料の硫黄硫酸を中心としたコストへの影響が、二酸化チタン業界全体のバリューチェーンを徐々に押し上げています。
生産コストのうち、チタン精鉱、硫酸、電気代、設備メンテナンス費の合計が60%以上を占めます。二酸化チタン1トンの製造には、硫酸3~4トンとチタン精鉱2.2~2.5トンが必要であり、中でも硫酸価格の変動が二酸化チタンのコストに最も大きな影響を与えます。
硫黄は硫酸製造の重要な原料であり、年間約50%を輸入に依存しています。 2026年2月末、中東の地政学的な紛争が激化し、紅海航路が著しく阻害され、海外からの硫黄の大量輸入が途絶え、国内の硫黄と硫酸の価格が高騰した。 5月末現在、春節後の硫酸の価格上昇幅は1トン当たり約1000~1300元で、二酸化チタンの生産コストに換算すると1トン当たり約3000~5000元となる。
同時期にチタン精鉱の価格は約5%わずかに下落し、二酸化チタンのコスト面に約300~500元/トンの緩衝スペースを提供しているが、その緩衝効果は硫酸コスト上昇の圧力に比べて最小限である。
したがって、2026年第1四半期の二酸化チタン市場の「上昇チャネル」は、「異常な」経済論理を示している。つまり、メーカーは依然として、ターミナル需要の低迷と販売不振の環境下で、「1トンを赤字で販売する」状況を逆転させようとして、次々と価格調整を強いられているのだ。 Mysteelはこれを「コストの逆転、二酸化チタンメーカーの生産コストは逆転しており、この傾向に逆らわなければならない」と要約し、中国では3月から4月にかけて累計3500元/トン以上の増加となった。
6月初旬、硫酸価格の継続的な堅調に直面し、業界の大手メーカーは再び第7次集中価格調整を実施し、原材料と製品のコスト差を埋めるため、国内価格を1000元/トン、国際市場価格を150ドル/トンに引き上げた。